Begin dit jaar was er nog geen vuiltje aan de lucht. Het stookseizoen werd weliswaar afgesloten met relatief lege Europese gasbergingen, maar een stortvloed aan nieuwe LNG-exportcapaciteit was nabij en zou de aanbodsituatie op de mondiale gasmarkt enorm verruimen.
Europa eindigde het stookseizoen met een vullingsgraad van 27%. Dit is 10 procentpunt minder dan het gemiddelde van de afgelopen tien jaar. Het opnieuw aanvullen van de gasbuffers leek destijds een niet al te grote uitdaging. Althans, dat was de theorie. Zoals wel vaker blijkt, is de praktijk weerbarstiger.
LNG vertegenwoordigt inmiddels het grootste aandeel van het Europese gasaanbod. Plotsklaps moest de markt het zonder Qatar doen, na de VS de grootste LNG-exporteur ter wereld. Door de sluiting van de ‘energiehoofdslagader’, de Straat van Hormuz, veranderde het vullen van de gasbergingen ineens van een overzichtelijk klusje in een enorme opgave.
Toch lijkt er meer aan de hand dan alleen een tijdelijke verstoring van het aanbod. Voor de tweede keer in korte tijd blijkt dat het traditionele verdienmodel achter gasopslag niet meer vanzelfsprekend werkt. Door het wegvallen van Russisch pijpleidinggas en de sterke groei van LNG in de Europese gasmix zijn de prijsprikkels op de markt veranderd.
Gasbergingen zijn een belangrijke vorm van flexibiliteit om vraagpieken of aanvoerdisrupties op te vangen.
Welke rol vervullen de gasbergingen?
Gasbergingen vervullen een belangrijke rol bij het waarborgen van de leveringszekerheid gedurende de wintermaanden. Het opgeslagen gas is grofweg goed voor 25% tot 30% van de Europese wintergasvraag. Tijdens zeer koude dagen, wanneer de vraag piekt en de reguliere aanvoer tekortschiet, kunnen gasbergingen zelfs meer dan de helft van de dagelijkse consumptie leveren. Gasbergingen zijn daarmee een belangrijke vorm van flexibiliteit en stellen het gassysteem in staat om een plotse vraagpiek of aanvoerdisruptie op te vangen.
Gasbergingen zijn een soort ‘spaarpotjes’ die aangevuld kunnen worden wanneer er voldoende gas beschikbaar is, ter voorbereiding op de dure maanden of onvoorziene situaties. Europa moet dus extra gas inkopen tijdens de zomermaanden, wanneer de vraag normaal gesproken lager is, en dit in gasbergingen injecteren.
Onder normale marktomstandigheden biedt het prijsverschil tussen zomer- en winterperiode de commerciële prikkel om dit te doen. Marktpartijen kopen goedkoper gas in de zomer, betalen opslag- en financieringskosten en verkopen het gas in de winter tegen een hogere prijs.
Precies deze economische prikkel staat tegenwoordig onder druk. Marktpartijen slaan alleen gas op wanneer het prijsverschil groot genoeg is om de kosten en risico's af te dekken. Wanneer de zomerprijs hoger ligt dan de winterprijs, verdwijnt die prikkel volledig. Opslag wordt dan geen verdienmodel meer, maar een verliespost.
Wanneer marktpartijen vanwege het ontbreken van een commerciële prikkel onvoldoende gas opslaan, moet Energie Beheer Nederland (EBN) de Nederlandse gasbergingen vullen tot 85 TWh (8,7 miljard m3). De kosten voor het vullen van de Nederlandse gasbergingen zijn dit vulseizoen opgelopen tot bijna € 1 miljard. Deze kosten worden uiteindelijk doorbelast aan Nederlandse afnemers.
De gasmarkt houdt echter niet op bij onze landsgrenzen. Nederland beschikt over een relatief grote opslagcapaciteit ten opzichte van de binnenlandse gasvraag, waardoor andere landen er ook gebruik van maken. Het is immers één Europese markt. Veel van het gas dat in Nederland is opgeslagen, zal tijdens de winter dan ook worden geëxporteerd naar onze buurlanden.
Kortom: de kosten van het vullen van de gasbergingen komen volledig voor rekening van Nederland, terwijl een deel van de baten via pijpleidingen ook terechtkomt in andere EU-landen. Tot frustratie van het huidige kabinet.
Het artikel gaat verder onder de afbeelding.
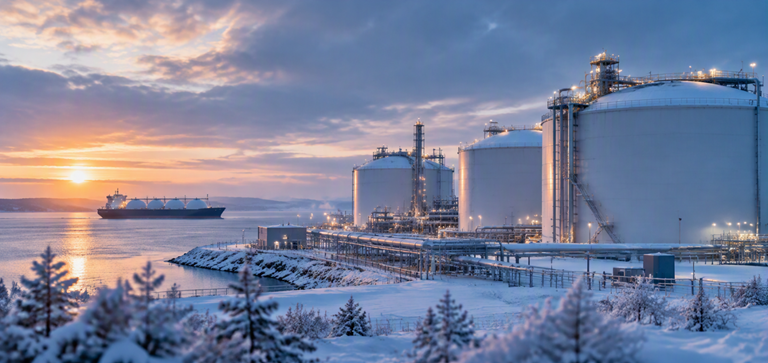
Zolang de Europese gasprijs aantrekkelijker is dan die in Azië, kunnen LNG-tankers voor extra flexibiliteit op de Europese gasmarkt zorgen.
LNG: nieuwe vorm van flexibiliteit
Jarenlang vormde LNG maar een klein deel van de Europese gasmix. In die periode waren de gasbergingen de voornaamste vorm van flexibiliteit. Door een pijpleiding kan namelijk maar een beperkte hoeveelheid gas stromen. Wie in de winter meer wil kunnen leveren vanwege de hoge vraag, moet daarom in de zomer gas opslaan in een ‘spaarpot’.
Sinds het wegvallen van Russisch pijpleidinggas is het aandeel LNG echter enorm toegenomen tot circa 40% van het totale gasaanbod. Hiermee is, naast de gasbergingen, een nieuwe vorm van flexibiliteit bijgekomen.
LNG-tankers kunnen weliswaar niet binnen een week massaal aanmeren als het plots erg koud wordt. In een dergelijke situatie zijn de gasbergingen de belangrijkste vorm van flexibiliteit. Maar mocht de gasmarkt, om wat voor reden dan ook, krap zijn, dan kunnen er binnen enkele weken wel extra LNG-tankers aanmeren. Daarmee is LNG een nieuwe vorm van flexibiliteit, zolang de Europese gasprijs aantrekkelijker is dan die in Azië, Europa’s belangrijkste concurrent op het gebied van LNG-import.
De opkomst van LNG heeft echter ook een fundamentele verandering in de gasmarkt teweeggebracht. LNG-leveringen zijn mondiaal verhandelbaar en gaan naar de regio die bereid is de hoogste prijs te betalen. Wanneer er zorgen ontstaan over toekomstige beschikbaarheid van LNG, kan de zomerprijs juist oplopen, omdat Europa de ladingen alvast naar zich toe probeert te trekken. De traditionele zomer-winterspread komt daardoor onder druk te staan. Juist dat mechanisme speelde een belangrijke rol tijdens het afgelopen vulseizoen.
Tegenstrijdige prijsprikkels
Prijsprikkels zijn essentieel voor een goed functionerende gasmarkt. Door het wegvallen van het Qatarese LNG-aanbod is er gedurende de zomermaanden een biedingsstrijd losgebarsten voor de overgebleven LNG-leveranties. Dit dreef de zomergasprijs op. De winterprijs lag lager omdat men aanvankelijk dacht dat er tegen die tijd weer Qatarese moleculen beschikbaar zouden zijn.
De marktprikkel om LNG aan te trekken verstoorde dus de belangrijkste prikkel voor het vullen van de gasbergingen: het prijsverschil tussen zomer en winter. Hierdoor bleef de vulling door marktpartijen achter en moest EBN in actie komen. Een minder goed gevulde spaarpot maakt je kwetsbaarder. De discussie over de leveringszekerheid laaide hierdoor de laatste tijd weer op.
Die discussie gaat inmiddels verder dan alleen de vraag hoe Europa deze winter door moet komen. Inmiddels wordt in verschillende landen gesproken over de toekomst van het Europese opslagmodel. Het huidige systeem is grotendeels gebaseerd op commerciële marktpartijen die gas opslaan wanneer daar een economisch voordeel tegenover staat. Wanneer die prikkel structureel verdwijnt, rijst automatisch de vraag hoe duurzaam dat model nog is.
Het artikel gaat verder onder de afbeelding.
Europese gasbergingen zijn inmiddels voor meer dan 71% gevuld.
Commerciële opslag of strategische reserve?
Vrijwel alle Europese gasbergingen hebben vandaag de dag een commercieel karakter. Het opgeslagen gas behoort toe aan marktpartijen die dit kunnen verkopen aan afnemers overal binnen de Europese markt. Het feit dat gas in Nederland ligt opgeslagen, betekent dus niet automatisch dat dit gas ook beschikbaar blijft voor Nederland.
Steeds vaker wordt daarom gesproken over strategische gasvoorraden. Bij een dergelijke reserve koopt of beheert de overheid een bepaalde hoeveelheid gas die uitsluitend in uitzonderlijke omstandigheden mag worden ingezet. Denk bijvoorbeeld aan een langdurige verstoring van LNG-aanvoer of een ernstige geopolitieke crisis.
Diverse Europese landen beschikken inmiddels over dergelijke reserves of onderzoeken de mogelijkheden daartoe. Tegelijkertijd is een strategische reserve geen wondermiddel. Een relatief beperkte noodvoorraad kan een acute crisis helpen opvangen, maar lost het fundamentele probleem van ontbrekende marktprikkels niet op. Uiteindelijk blijft ook dan de vraag bestaan wie de kosten draagt van het aanhouden van grote gasvoorraden.
Duivels dilemma voor beleidsmakers
Na de gascrisis van 2022 introduceerde de EU vullingstargets voor de gasbergingen, waarbij het streven is om de bergingen 90% vol te hebben. De gasmarkt wordt bepaald door marktwerking, vraag en aanbod en de eerder beschreven prijsprikkels, niet per se door targets van beleidsmakers.
Hoewel goed bedoeld, hadden deze vullingstargets een behoorlijke verstorende werking. Wanneer partijen worden verplicht om gas te kopen en op te slaan in een krappe markt, drijft dit de marktprijs op en heeft dit invloed op de zomer-winterspread.
De fill-or-chill afweging doemt dit jaar opnieuw op nu de gasmarkt weer krap is. Meer verplicht laten vullen en het prijsopdrijvende effect voor lief nemen om de leveringszekerheid ten koste van alles te kunnen waarborgen? Of juist vertrouwen dat marktwerking en de flexibiliteit van gasbergingen en LNG-toevoer toereikend zijn om de winter door te komen?
Daar komt inmiddels een extra dimensie bij. Wanneer marktpartijen verlies maken op opslag, zullen overheden mogelijk vaker moeten ingrijpen via subsidies, compensatieregelingen, strategische reserves of tenders. Maar hoe meer overheden interveniëren, hoe groter de kans dat prijzen opnieuw worden verstoord. Daarmee blijft het balanceren tussen marktwerking en leveringszekerheid.
Conclusie: fill or chill?
Beleidsmakers lijken te hebben geleerd van het prijsopdrijvende effect van de verplichte vultargets en hebben deze richtlijnen versoepeld. In Nederland is het vuldoel zelfs al verlaagd van 74% naar 64%. Aanpassen of schrappen van de vultargets wordt ook in Europees verband besproken. Persoonlijk denk ik dat de keuze voor het schrappen van de verplichte vuldoelen de minst kwade optie is, want het blijft kiezen tussen twee kwaden.
De kans op fysieke tekorten in Europa deze winter acht ik uitzonderlijk klein, dankzij de Europese gasbergingen, die inmiddels gezamenlijk voor meer dan 71% gevuld zijn. Dit vertrouwen in de markt kan echter alsnog gepaard gaan met hoge marktprijzen, want de concurrentie op de LNG-markt is momenteel stevig. De relatief lege gasbergingen zorgen ervoor dat Europa minder goed in staat is om tegenvallers op te vangen. Denk hierbij aan een zeer strenge winter of langdurige verstoringen van gas uit Noorwegen of LNG uit de VS.
Hoewel ik een schaatsliefhebber ben, kan ik niet anders dan hopen dat ze deze winter op zolder blijven liggen. Laten we ervan uitgaan dat de chill in de geschetste fill-or-chill-afweging duidt op chill als in niet verder ingrijpen via verplichte vullingstargets voor de gasbergingen. En niet op ‘chill’ als in de kou komen te zitten. Iets wat ik overigens absoluut niet verwacht. Dit was immers ook niet aan de orde tijdens de vorige gascrisis en die was veel ingrijpender voor Europa dan de situatie waarin we nu zitten. De gasmarkt is doorgaans ongekend veerkrachtig.
Chris Guth is marktanalist bij de Market Desk van ENGIE. Regelmatig schrijft hij in zijn blog over trends en ontwikkelingen in de energiemarkt.
Browserupdate aangeraden
Je browser wordt niet meer ondersteund. Gebruik Edge, Safari, FireFox of Chrome om Engie optimaal te kunnen gebruiken.